VR互动剧场市场动态盘点:线下体验馆扩张与内容生态新变化
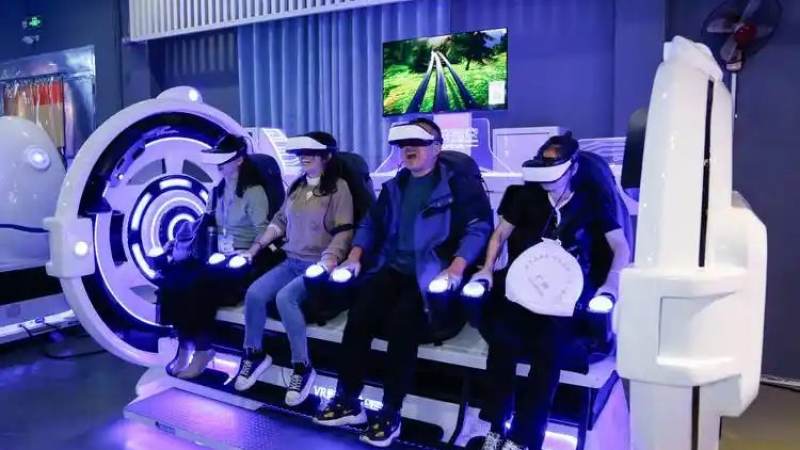
线下VR互动剧场正在经历一轮从单店试点到连锁化运营的结构性变化。早期入场的经营者多以单店验证模式为主,场地规模有限,内容以采购第三方为主,体验流程偏标准化。随着大空间定位方案逐步成熟、多人协同技术门槛下降,越来越多的运营方开始尝试多店复制,并在内容供给和场地设计上做出差异化选择。
从区域分布看,VR互动剧场的扩张呈现出明显的城市能级分层特征。一线与新一线城市的核心商圈仍然是品牌旗舰店的首选,依托高客流量和较强的消费意愿支撑较高的票价区间。二三线城市的项目则更倾向于与商业综合体、文旅街区或主题乐园绑定,通过联票和场景互补降低单独获客的压力。不同能级市场的选址逻辑差异,直接影响了场地面积、内容时长和定价策略的组合方式。
内容供给端的分化尤为值得关注。采购第三方内容可以快速开业,但内容同质化问题突出,多家门店可能使用同一套剧本和交互逻辑,用户体验难以形成记忆点。自制原创内容投入更大,需要编剧、交互设计、三维美术和程序开发协同,但一旦形成系列化IP,就能通过剧情延续和角色成长驱动复购。部分运营方选择与独立内容工作室联合开发,在成本可控的前提下保留一定的独占性。
硬件方案的选择同样影响运营成本结构。头显设备从PC VR串流方案到一体机方案各有取舍,前者画质和交互上限更高但需要配套主机和线缆管理,后者部署灵活但算力受限。大空间定位从光学追踪到激光雷达方案,精度和抗遮挡能力不同,直接决定了场地可容纳的同时在线人数和内容设计的自由度。设备维护成本、电池续航和卫生管理是日常运营中容易被低估的支出项。
从商业模式看,VR互动剧场正在从单次体验向会员制和系列化内容消费过渡。单次体验依赖商圈自然客流,复购率有限。会员制通过提前锁定消费频次,为内容更新提供稳定现金流预期。系列化内容则让玩家在完成一个剧本后产生继续体验下一章节的意愿,复购驱动从价格敏感转向剧情粘性。
评估一个VR互动剧场项目是否具备持续运营能力,可以从几个维度观察。内容更新节奏是否稳定,决定了老玩家是否有理由再次到店。复购驱动是来自剧情和社交体验,还是主要靠低价促销,决定了收入结构的健康度。设备维护成本占营收的比例,反映了硬件方案的长期经济性。场地坪效和翻台率则直接关系到单店能否在租金压力下实现盈亏平衡。
技术层面的演进仍在继续。大空间定位的精度和稳定性提升,让更多复杂交互动作成为可能,例如多人协作解谜、物理道具互动和动态场景切换。无线串流方案的成熟降低了场地布线复杂度,使临时快闪店和中庭场地的部署更加灵活。这些技术变化正在降低VR互动剧场的运营门槛,也让内容创作者有更大的空间去设计非线性的剧情分支。
对于关注这一领域的读者,理解VR互动剧场的市场动态,关键在于把握内容、硬件和运营三者之间的匹配关系。内容决定体验上限,硬件决定体验下限,运营决定项目能否持续。三者之间的平衡点因城市能级、场地条件和目标客群而异,没有统一的最优解。后续可以持续观察内容自制比例的变化、连锁品牌的门店拓展节奏,以及大空间定位方案在成本和精度上的进一步突破。